Articles
Temps de lecture : 7 min
26/10/2026
Atelier AFDR du Maine – Les fusions des coopératives au prisme des mutations agricoles et agroalimentaires
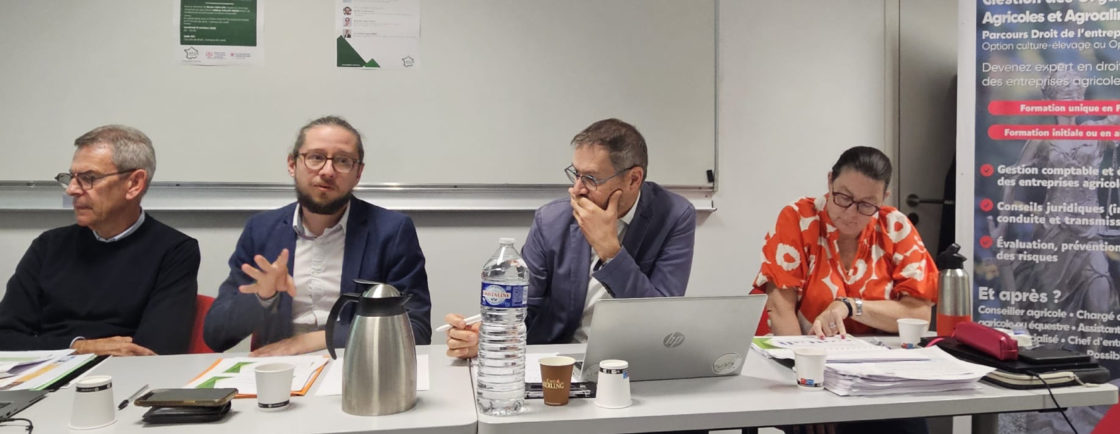
La section Maine de l’Association Française de Droit Rural organisait le 16 octobre 2026 au sein de l’Université de droit de Laval un atelier consacré aux fusions des coopératives agricoles. Présidé par Bruno Onillon (expert en droit coopératif et ancien directeur juridique de Terrena), cet atelier réunissait Marine Nossereau (Directrice des affaires juridiques et financières de La Coopération Agricole), Etienne Lacombe (Réviseur agrée et président du directoire de la Confédération des Coopératives Agricoles de l’Ouest) et notre expert d’Agridées Quentin Mathieu, responsable Entreprise et Prospective économique.
L’occasion pour Agridées de revenir sur la trajectoire historique des fusions de coopératives et leurs récents mouvements pour s’adapter aux mutations des marchés et de la mondialisation. Il a notamment été rappelé que le tissu coopératif agricole représente aujourd’hui un chiffre d’affaires de plus de 118 milliards d’euros et près de 200 000 emplois temps plein. Un bilan à mettre en perspective avec la trajectoire démographique des effectifs de coopératives agricoles, qui sont désormais un peu plus de 2 100 contre plus de 5 700 structures au début des années 1960, épousant ainsi la trajectoire de la démographie des chefs d’exploitation agricole dont la population est passée de 2 millions à 350 000 sur la même période. D’une moyenne de 350 agriculteurs pour une coopérative en 1965, ce ratio est désormais de 163 agriculteurs pour une coopérative, traduisant ainsi ce mouvement conjoint et parallèle de transition démographique à l’œuvre dans le secteur agricole et son prolongement coopératif.
Le périmètre coopératif s’élargit tout en se consolidant
Ce mouvement de consolidation s’est accompagné d’une croissance continue de la taille des coopératives, dont les stratégies de fusions/acquisitions ont été motivées par plusieurs facteurs : création d’économies d’échelles, développement de parts de marché du national à l’international, maintien ou accroissement du pouvoir de négociation en contrepoids des mouvements d’alliance des enseignes de la grande distribution… Autant de stratégies dites « offensives » qui justifient ces rapprochements entre acteurs coopératifs. L’élargissement du périmètre coopératif est d’ailleurs une preuve de ce dynamisme : la Coopération Agricole a acquis plus de 25 milliards d’euros de chiffre d’affaires lors des 25 dernières années sur les entreprises de droit commercial.
Mentionnons également le caractère parfois plus « défensif » de ces fusions pour des opérateurs en difficulté économique et financière, qui cherchent à se rapprocher entre structures similaires pour assurer leur survie, trouver un nouvel équilibre financier et mutualiser les outils de production. Le maintien de ces structures est aussi un enjeu stratégique pour ne pas laisser les adhérents coopérateurs orphelins d’outils de production qui sont vitaux pour maintenir l’activité sur les territoires.
Une dynamique de fusions à comparer aux fusions transfrontalières et aux opérations de private equity
La très forte volatilité des marchés et de la géopolitique mondiale, ajoutée aux aléas climatiques, commerciaux et sanitaires renforcent indéniablement la nécessité pour les acteurs coopératifs de se rapprocher. Le mouvement de fusions des coopératives françaises est toutefois à comparer avec le reste du secteur coopératif et de l’agroalimentaire européen. Les fusions transfrontalières dans les pays d’Europe du Nord, avec notamment le cas récent de l’absorption de l’allemand DMK Group par la coopérative danoise Arla Foods, sont le signe que l’Europe constitue, pour certaines structures, le marché géographique à conquérir, bien au-delà des seules frontières nationales de leur siège social.
Une caractéristique que l’on identifie d’ailleurs dans le paysage des firmes multinationales (FMNA) européennes : les coopératives présentes dans le top 20 des firmes agroalimentaires européennes réalisent en moyenne 70 % de leur chiffre d’affaires dans les pays européens, quand les majors de droit commercial réalisent à l’inverse moins de 30 % de leur chiffre d’affaires en Europe.
La très forte progression en 2026 des mouvements de fusions/acquisitions (M&A ou Mergers and Acquisitions) en Europe dans le secteur des industries agroalimentaires (IAA), malgré le resserrement des contraintes macroéconomiques et financières, met également en lumière les enjeux de financement de fonds propres pour les coopératives.
Au premier semestre 2026, les fonds de private equity ont notamment réalisé près de 35 % du total des opérations de M&A dans le périmètre des IAA, soit en tant qu’apporteur de capitaux, acteur ou pilote de la fusion[1]. Ceci témoigne non seulement d’une accélération des mouvements d’acquisitions et/ou de consolidation dans le secteur, mais aussi d’une incursion de plus en plus fréquente du capital-investissement dans le développement économique et la consolidation des IAA, alors que les coopératives ont recours en grande partie à l’emprunt bancaire pour trouver des fonds et financer leur croissance.
Un mouvement qui challenge donc l’ADN coopératif, au regard de la nature a-capitalistique des structures coopératives, et aussi au regard de la gouvernance par et pour les adhérents coopérateurs. Un ADN qui, rappelons-le, n’est toutefois pas commun à toutes les coopératives et en particulier en Amérique du Nord et dans le nord de l’Europe. On les nomme notamment comme les « coopératives de nouvelles générations » (NGC ou New Generation Coopératives), et dont de nombreux principes dérogent au modèle coopératif traditionnel[2]. Citons l’exemple des droits de décision proportionnels aux apports en capitaux pour les NGC versus une personne = une voix pour les coopératives « traditionnelles », dont le modèle est dominant en France.
Gouvernance, identité et organisation : des enjeux tout aussi important que l’économie des projets de fusion
À ce questionnement du financement s’ajoute celui de la gouvernance des coopératives, vivement challengée à travers ses mouvements de concentration. Le projet de rapprochement entre Agrial et Terrena constitue à cet égard un cas d’école. Au-delà de la création du premier groupe coopératif français, cette opération interroge directement la capacité du modèle coopératif à concilier taille critique, proximité avec les adhérents et gouvernance démocratique.
Si d’après la littérature économique, les bénéfices d’une fusion au sein d’une coopérative sont majoritairement positifs en termes de croissance et de retour aux adhérents, d’autres projets de fusions peuvent aussi rencontrer des difficultés et des échecs, avec des répercussions économiques et sociales très importantes. Le facteur humain, au-delà des raisons économiques poussant à ces opérations de rapprochement, est probablement l’un des éléments les plus déterminants mais aussi les plus sous-estimés dans le potentiel de réussite ou d’échec de ces fusions[3].
Rassembler autour d’une organisation, d’une culture et d’une identité commune, faire remonter les attentes et les préoccupations du terrain jusqu’au centre de décision, améliorer le retour sur investissement et la rémunération des adhérents… à travers ces fusions, le projet coopératif demeure un véritable laboratoire d’expérimentation économique, démocratique et social. Et ce n’est pas anodin au regard des prochaines échéances électorales, où les propositions pour (re)faire société commune auraient tout intérêt à s’inspirer du modèle coopératif.
_____________
[1] https://www.mcfcorpfin.com/news/food-beverage-agriculture-ma-industry-update-half-year-2026/
[2] Van Dijk, G. (1997). Implementing the sixth reason for co-operation: New generation co-operatives in agribusiness. In J. Nilsson & G. van Dijk (Eds.), Strategies and structures in the agro-food industries (pp. 94-110). Van Gorcum.
[3] Nilsson, J., & Hakelius, K. (2026). Mergers among agricultural cooperatives: A literature review with an empirical illustration. Journal of Co-operative Organization and Management, 14, 100281