Articles
Temps de lecture : 8 min
05/10/2026
Le scénario catastrophe d’une suspension des exportations de diesel américain
La géopolitique poursuit son incessant ballet avec des hypothèses toujours plus noires qui s’accumulent. Déjà soumise à une conjoncture d’événements exceptionnels, l’agriculture française doit se relever de la sécheresse la plus intense de son histoire, le tout dans un contexte de pression exacerbée sur les postes de charges liés aux intrants. L’enlisement du conflit en Iran et le blocage continu du détroit d’Ormuz ont d’ores et déjà fait basculer le marché des engrais vers un plateau de prix qui restera élevé dans les prochains mois, même en cas de détente du conflit et de reprise du trafic maritime.
La prise de contrôle au mois de septembre du détroit de Bab el-Mandeb par les houthistes yéménites et les frappes contre l’oléoduc saoudien Est-Ouest Petroline lancées depuis l’Irak par des factions pro-iraniennes constituent une seconde étape dans l’escalade qui embrase les marchés de l’énergie avec un risque de choc pétrolier de plus en plus probable.
Les États-Unis en arbitre des marchés pétroliers
Mais la troisième salve qui pourrait intervenir dans cette escalade proviendrait des États-Unis. À l’approche des élections de Midterms auxquelles nous avons récemment consacré un article[1], le président américain Donald Trump envisage de suspendre les exportations de diesel américain pendant 90 jours afin de contenir la diffusion de l’inflation sur le prix des hydrocarbures et qui se propage dans l’économie américaine. Une décision motivée également par les pressions politiques, notamment en provenance du monde rural et agricole qui a vivement protesté contre la hausse du prix des carburants, afin d’influer sur les votes à l’approche de l’échéance 3 novembre 2026. Cette décision provoquerait probablement un choc majeur sur le marché mondial, affecterait plus particulièrement l’économie de l’Union européenne et de la France.
En effet, les États-Unis sont devenus au cours de la dernière décennie le premier exportateur mondial de diesel avec plus de 1,2 millions de barils par jour exportés sur ces dernières années. Ce changement de hiérarchie dans les fournisseurs mondiaux de pétrole est également intervenu à la faveur d’une recomposition des échanges mondiaux.
L’Union européenne était historiquement très dépendante de la Russie jusqu’au déclenchement de la guerre en Ukraine en 2022, conflit qui a non seulement impacté le marché du gaz et des engrais mais aussi celui du pétrole en obligeant les Etats membres à diversifier ses sources d’approvisionnement. Pour la France, ces flux ont été réorientés principalement depuis l’Arabie Saoudite, les Emirats arabes unis, l’Inde et donc les États-Unis.
Mais la fermeture du détroit d’Ormuz a rapidement restreint ces alternatives qui se sont recentrées sur les États-Unis et sur l’Arabie Saoudite – qui parvenait à contourner Ormuz via l’oléoduc Petroline – jusqu’à représenter à eux deux plus de 60 % du total des approvisionnements de carburant en provenance des pays tiers pour la France et jusqu’à 40 % pour les seuls USA.
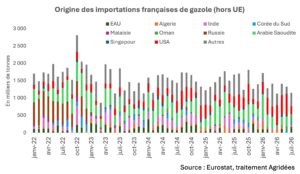
Cette situation éclaire les récentes déclarations du Président de la République évoquant la sécurisation des approvisionnements énergétiques en provenance de la péninsule Arabique. Avec un prix du gazole à plus de 2,38€/L et du SP95 à 2,15€/L, le mécontentement social avec la résurgence d’un épisode « Gilets jaunes » et les risques de récession en cas de poursuite de cette inflation apparaissent de plus en plus probables.
Au regard du défaut d’alternative en fournisseur de carburant – c’est-à-dire autonome vis-à-vis de la situation d’Ormuz et avec des capacités de production importantes pour satisfaire la demande – une mesure de restriction commerciale de la part des USA pendant 90 jours pourrait représenter un choc relevant les prix jusqu’à 3,9€ le litre de diesel en France sur le dernier trimestre 2026 selon le cabinet d’étude Bersingéco[2].
La perspective d’un GNR à plus de 3,6€/litre : impacts et réflexions pour l’agriculture
C’est une véritable épée de Damoclès qui pèse donc sur des comptes de résultat des exploitations agricoles déjà au bord de la rupture pour un certain nombre d’entre elles, alors que les travaux de l’automne battent leur plein dans les champs. La perspective d’un prix du diesel à 3,9€/L positionnerait le prix du GNR agricole entre 3,2 €/L et 3,6€/L, soit une hausse jusqu’à +77% par rapport à la moyenne déjà exceptionnellement élevée du GNR sur le mois de septembre 2026.
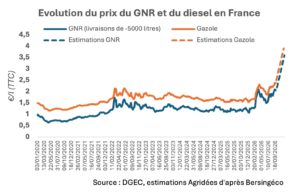
L’impact économique pour les exploitations agricoles serait évidemment majeur. En blé tendre par exemple, le surplus de charge actuel avec un prix du GNR à plus de 2€ le litre représente déjà un coût de production supplémentaire de près de 12 €/tonne de blé soit 96 €/ha pour des exploitations à haut rendement sur la base de données de référence de coûts de production constituées par Arvalis. Toute chose égale par ailleurs et sans modification des comportements de production et d’itinéraire technique, un prix du GNR compris entre 3,2 et 3,6 €/litre TTC représenterait un nouveau surcoût de +9 à +12 €/tonne de blé et de +70 à +96 €/ha par rapport à la situation actuelle.
Ce scénario est-il toutefois crédible ? On connait bien la capacité du président américain à user de menaces comme levier diplomatique et commercial. Ce dernier a notamment exhorté les pays européens à libérer leurs stocks stratégiques pour faire diminuer le plus rapidement possible les prix sur le marché mondial en mettant en balance la menace de suspension des exportations de diesel US en cas d’inaction des européens. Pour l’heure, la réponse apportée par les pays du G7 lors d’une réunion d’urgence le 2 octobre 2026 avec l’annonce d’une libération coordonnée de 100 millions de baril de pétrole semble repousser l’exécution de la menace américaine, mais jusqu’à quand ?
Notons également que les industriels du pétrole aux États-Unis ont vivement manifesté contre les déclarations de Donald Trump, les exportations étant très importantes pour l’équilibre économique de la filière. Cependant, on connait désormais assez bien les décisions d’arbitrage de Donald Trump entre gains politiques et gains économiques. La menace reste donc latente.
Dans l’attente de prochaines annonces, la situation actuelle interroge d’autant plus avec force la dépendance de notre modèle de production agricole et le besoin de développer davantage l’autonomie énergétique des exploitations agricoles, de repenser l’organisation et la conduite des machines agricoles.
C’est tout l’objet de la note GNR : fondement et défi de l’autonomie agricole[4] et d’un groupe de travail piloté par Gabrielle Dufour au sein d’Agridées qui cherchent à évaluer et à tracer des pistes opérationnelles afin d’orienter les agriculteurs vers la résilience énergétique. Si les prochains mois s’inscrivent dans une grande incertitude pour le secteur agricole, c’est aussi une opportunité pour repenser et se projeter vers de nouveaux modèles productifs, pas seulement par choix mais par nécessité.
_____________
[1] https://www.agridees.com/articles/midterms-et-vote-agricole-quels-signaux-en-provenance-des-usa/
[2] https://img1.wsimg.com/blobby/go/65161c13-9a53-4a2b-b14f-eb8b783e98e3/downloads/56c0a327-ccfd-4805-b045-bcf1142f7647/Bersing%C3%A9co%20-%20Interdiction_exportations_diesel%20.pdf?ver=1790249396514
[3] Prix avec TVA et réduction TICPE déduite pour le GNR agricole, calculé en prix moyen national pondéré des parts de marché des opérateurs de distributions (méthodologie DGEC).
[4] Le GNR : fondement et défi de l’autonomie agricole – Agridées